« `html
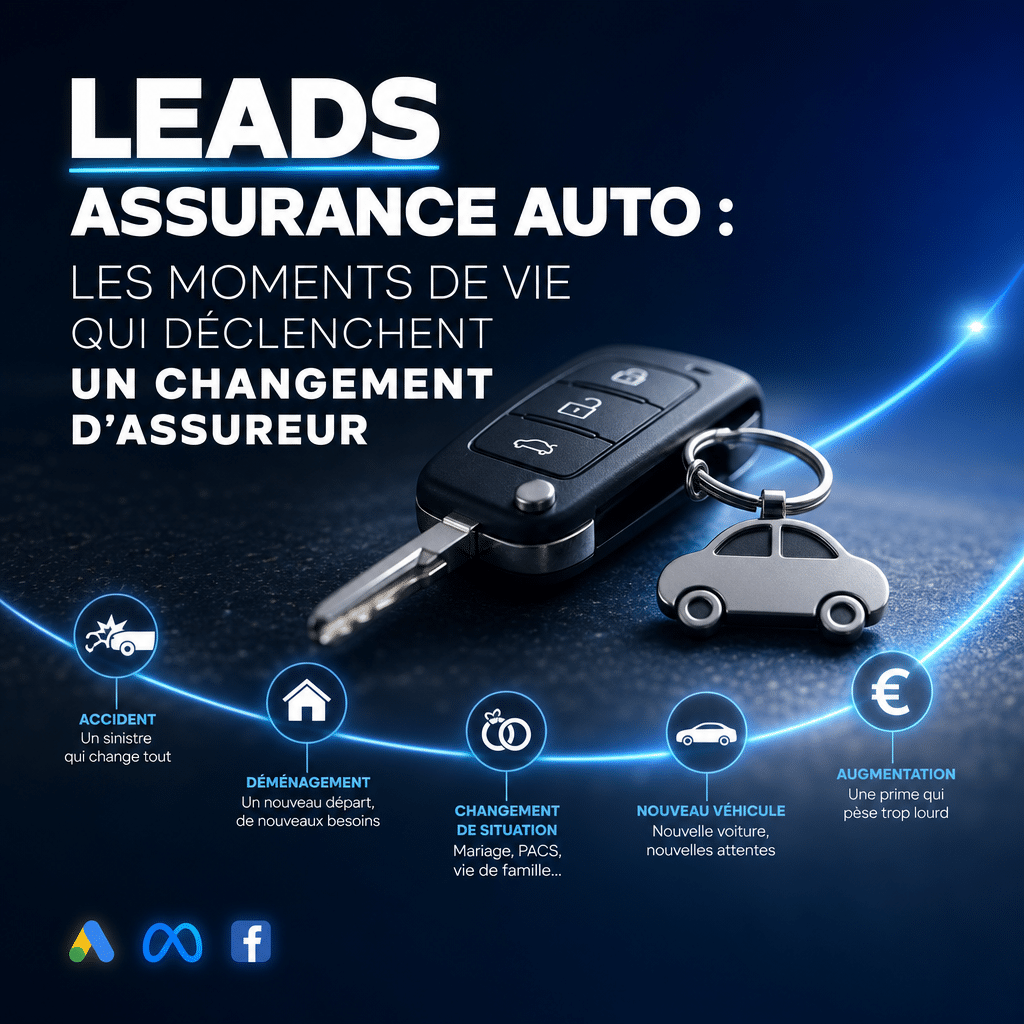
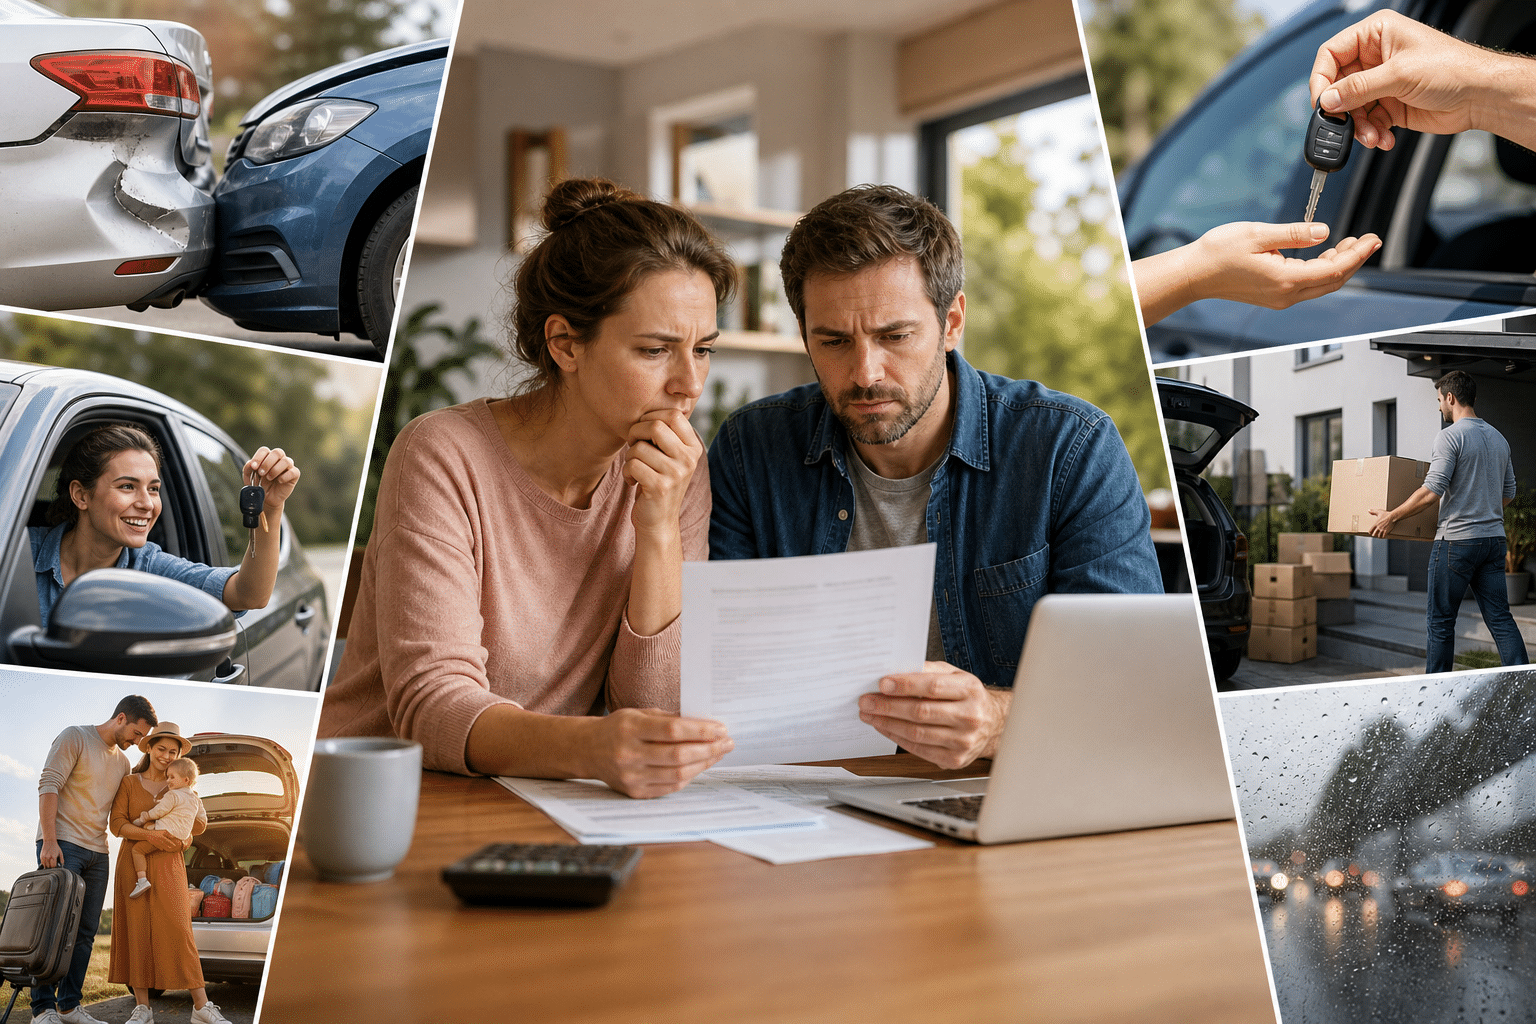
Dans le secteur de l’assurance automobile, la bataille pour capter de nouveaux assurés ne se joue pas uniquement sur le prix. Elle se joue surtout sur le bon timing. Les leads assurance auto les plus convertissants ne sont pas ceux générés au hasard d’une campagne display : ce sont ceux captés au moment précis où un individu traverse un changement de vie qui remet en question son contrat actuel. Premier achat de véhicule, déménagement, divorce, résiliation suite à un sinistre… Ces événements créent une fenêtre d’opportunité courte mais extrêmement rentable pour les assureurs, courtiers et comparateurs qui savent les identifier.
Comprendre ces déclencheurs, c’est transformer une approche commerciale générique en une stratégie de génération de leads ultra-ciblée. C’est aussi la différence entre dépenser un budget acquisition pour des contacts froids et investir dans des prospects qui ont une intention d’achat réelle, immédiate et mesurable.
Dans cet article, nous allons passer en revue les principaux moments de vie qui poussent un conducteur à changer d’assureur, analyser leur niveau d’intention, et vous donner les clés pour structurer une stratégie de captation efficace. Que vous soyez courtier indépendant, responsable marketing dans une mutuelle ou directeur commercial d’un réseau d’agences, cette lecture va directement impacter votre coût d’acquisition et votre taux de conversion.
Les principaux moments de vie qui déclenchent un changement d’assureur
La psychologie du consommateur en assurance est bien documentée : la grande majorité des assurés ne changent pas d’assureur par caprice ou par curiosité. Ils le font parce qu’un événement précis les y oblige ou les y incite fortement. Identifier ces déclencheurs, c’est savoir où concentrer vos efforts de prospection.
L’achat d’un premier véhicule
Le premier achat d’un véhicule est, de loin, le moment de vie le plus puissant en termes d’intention d’achat d’assurance. Le conducteur novice n’a aucun contrat en cours : il doit souscrire avant même de prendre la route. Il est donc en mode recherche active, comparatif intensif, et particulièrement réceptif aux offres claires et pédagogiques.
Ce profil est souvent jeune (18-25 ans), peu expérimenté en matière de couverture, et sensible au prix — notamment au TAEG effectif d’un crédit auto associé à une assurance emprunteur. C’est un segment à fort volume et à fort potentiel de fidélisation sur le long terme si l’expérience initiale est positive.
Pour les assureurs, capter ce moment nécessite une présence forte sur les requêtes longue traîne comme « assurance auto jeune conducteur pas cher » ou « assurance premier véhicule sans malus ».
Le changement de véhicule
Qu’il s’agisse d’un passage à un véhicule électrique, d’une montée en gamme ou d’un achat d’occasion, le changement de véhicule est un déclencheur naturel de remise en question du contrat existant. L’assuré se demande si son assureur actuel propose les meilleures garanties pour le nouveau véhicule, notamment en matière de valeur à neuf, de garantie batterie pour les véhicules électriques ou de couverture kilométrique.
Ce moment est particulièrement stratégique car il touche des profils de conducteurs expérimentés, souvent avec un bon historique de conduite, donc des risques plus faibles pour l’assureur. Un lead qualifié issu de ce segment a une valeur commerciale élevée.
Le déménagement
Le déménagement est un déclencheur souvent sous-estimé dans les stratégies de génération de leads assurance auto. Pourtant, il modifie directement plusieurs paramètres du contrat : lieu de stationnement (garage privé vs. rue), zone géographique (urbaine vs. rurale), distance domicile-travail, et parfois même le mode de transport principal.
Un conducteur qui déménage d’une grande ville vers une zone périurbaine peut voir son prime baisser significativement en changeant d’assureur. C’est une opportunité commerciale concrète que les courtiers avisés savent exploiter. Les campagnes ciblant les déménagements récents — via des données comportementales ou des partenariats avec des plateformes immobilières — génèrent des leads assurance auto avec un taux de conversion nettement supérieur à la moyenne.
Mariage, divorce et changements familiaux
Les événements familiaux restructurent profondément la situation assurantielle d’un individu :
- Le mariage : regroupement des contrats, ajout d’un conducteur secondaire, optimisation tarifaire via un contrat famille.
- La naissance d’un enfant : besoin de garanties plus complètes (assistance, véhicule de remplacement), parfois passage à un véhicule familial plus grand.
- Le divorce : séparation des contrats, recalcul du bonus-malus, souscription d’un nouveau contrat individuel.
- Le départ d’un enfant du foyer : suppression d’un conducteur secondaire, révision des garanties.
Ces moments de vie génèrent une demande de conseil et de comparaison. Le prospect n’est pas seulement en quête du prix le plus bas : il cherche une solution adaptée à sa nouvelle situation. Un courtier qui se positionne comme expert conseil sur ces segments capte des leads assurance auto à forte valeur ajoutée.
Accident, sinistre ou résiliation
Un sinistre mal géré, un remboursement décevant ou une résiliation imposée par l’assureur : ces événements créent une rupture de confiance immédiate. Le prospect est en colère, déçu, et activement en recherche d’une alternative. C’est un moment de très haute intention d’achat, mais qui nécessite une approche commerciale empathique et rassurante.
La résiliation pour sinistres répétés crée également une catégorie particulière : les conducteurs malussés ou résiliés, qui ont des difficultés à trouver une assurance standard. Ce segment, bien que plus risqué, représente un volume de leads assurance auto considérable et peut être adressé via des offres spécialisées (assurance malussé, assurance résiliée).
Le renouvellement annuel du contrat
En France, la loi Hamon (2015) permet à tout assuré de résilier son contrat automobile à tout moment après la première année, sans frais ni justification. Cette disposition légale a profondément transformé le marché : le renouvellement annuel n’est plus une simple formalité, c’est une fenêtre de vulnérabilité pour l’assureur en place et une opportunité pour les concurrents.
Les campagnes de génération de leads ciblant les périodes de renouvellement — en s’appuyant sur des données de date d’échéance — affichent des taux de conversion parmi les plus élevés du secteur. C’est une stratégie de timing pur, qui demande une infrastructure de captation et de relance bien rodée.
Changement de situation professionnelle
Le passage au télétravail, la création d’entreprise, le chômage ou la retraite modifient l’usage du véhicule et donc les besoins en assurance. Un salarié qui passe en full remote fait moins de kilomètres et peut prétendre à une assurance au kilométrage. Un artisan qui crée son entreprise peut avoir besoin d’une couverture professionnelle pour son véhicule.
Ces transitions professionnelles sont des moments de vie riches en opportunités pour les assureurs capables de proposer des offres modulables et personnalisées.
Tableau comparatif : moments de vie vs. niveau d’intention d’achat
Pour vous aider à prioriser vos efforts de captation, voici un tableau synthétique des principaux moments de vie, leur niveau d’intention d’achat et leur potentiel de conversion en leads assurance auto qualifiés :
| Moment de vie | Niveau d’intention | Volume de leads potentiel | Valeur du lead | Délai de décision |
|---|---|---|---|---|
| Premier achat de véhicule | ⭐⭐⭐⭐⭐ Très élevé | Élevé | Moyenne | Immédiat (obligation légale) |
| Changement de véhicule | ⭐⭐⭐⭐ Élevé | Très élevé | Élevée | 1 à 7 jours |
| Résiliation / sinistre | ⭐⭐⭐⭐⭐ Très élevé | Moyen | Variable | Immédiat à 48h |
| Renouvellement annuel | ⭐⭐⭐ Moyen-élevé | Très élevé | Élevée | 2 à 4 semaines |
| Déménagement | ⭐⭐⭐ Moyen | Élevé | Moyenne à élevée | 1 à 30 jours |
| Mariage / divorce | ⭐⭐⭐ Moyen | Moyen | Élevée | 1 à 60 jours |
| Changement situation pro | ⭐⭐ Modéré | Moyen | Moyenne | 1 à 90 jours |
Comment cibler ces moments de vie pour générer des leads qualifiés
Identifier les moments de vie, c’est bien. Les cibler avec précision dans vos campagnes d’acquisition, c’est mieux. Voici les leviers concrets à activer pour capter des leads assurance auto au bon moment.
Le ciblage par signal d’intention
Les moteurs de recherche sont des mines d’or pour capter les moments de vie. Un internaute qui tape « assurance auto changement de voiture » ou « résilier assurance auto après sinistre » est en phase de décision active. Les campagnes Search bien structurées, avec des groupes d’annonces segmentés par moment de vie, permettent de capter ces signaux avec une précision chirurgicale.
Le ciblage par intention de recherche doit s’accompagner d’une landing page cohérente avec le moment de vie ciblé. Un prospect qui cherche une assurance après un divorce ne doit pas atterrir sur une page générique : il doit trouver une réponse spécifique à sa situation, avec un formulaire de qualification adapté.
Les partenariats stratégiques avec des acteurs complémentaires
Les concessions automobiles, les agences immobilières, les plateformes de déménagement, les mairies (pour les mariages) ou encore les plateformes de financement auto sont des partenaires naturels pour capter des leads assurance auto en contexte. Ces partenariats permettent d’accéder à des prospects en amont de leur recherche d’assurance, ce qui offre un avantage concurrentiel décisif.
Le contenu éducatif ciblé par moment de vie
Produire du contenu SEO spécifiquement orienté sur les moments de vie — guides, comparatifs, simulateurs — permet de capter du trafic qualifié en phase de recherche d’information. Ces contenus alimentent le haut du tunnel et nourrissent une base de prospects qui peuvent être retargetés ultérieurement.
C’est exactement l’approche que nous développons chez Ads Revolution : combiner SEO, contenu et acquisition payante pour couvrir l’ensemble du parcours de décision de l’assuré.
L’achat de leads qualifiés auprès de partenaires spécialisés
Pour les assureurs et courtiers qui veulent accélérer leur développement sans construire leur propre infrastructure d’acquisition, l’achat de leads auprès d’une agence spécialisée est une solution efficace et rapide à déployer. L’enjeu est de s’assurer que les leads achetés sont bien segmentés par moment de vie, exclusifs et en temps réel — pas des contacts recyclés plusieurs fois.
Un lead assurance auto généré dans les 24 heures suivant une recherche active convertit 3 à 5 fois mieux qu’un lead de plus de 72 heures. La fraîcheur du contact est un critère non négociable.
Ce qui distingue un bon lead assurance auto d’un lead inutilisable
Tous les leads ne se valent pas. Dans le secteur de l’assurance, la qualité du lead est déterminée par plusieurs critères qui conditionnent directement le taux de conversion et le retour sur investissement de votre équipe commerciale.
Les critères de qualification essentiels
- La fraîcheur : un lead doit être contacté dans les 30 minutes suivant sa génération pour maximiser les chances de conversion.
- L’exclusivité : un lead vendu à plusieurs assureurs simultanément perd rapidement sa valeur. L’exclusivité est un critère premium.
- La complétude des données : numéro de téléphone valide, email, type de véhicule, situation actuelle (avec ou sans assurance, date d’échéance), historique de sinistres.
- Le moment de vie déclaré : le prospect a-t-il précisé la raison de sa recherche ? Cette information permet une approche commerciale personnalisée et empathique.
- Le niveau de couverture souhaité : tiers simple, tiers étendu ou tous risques — cette information préqualifie le potentiel commercial du lead.
Les signaux d’alerte d’un lead de mauvaise qualité
- Numéro de téléphone invalide ou non attribué
- Âge déclaré incohérent avec le profil conducteur
- Lead généré via un formulaire trop court sans qualification réelle
- Délai de transmission supérieur à 24 heures
- Absence de consentement RGPD explicite et traçable
Un lead assurance auto de qualité médiocre ne coûte pas seulement de l’argent en achat : il coûte aussi du temps commercial, de la frustration pour vos équipes et potentiellement des pénalités réglementaires si le consentement n’est pas conforme.
La stratégie gagnante pour les assureurs et courtiers
Pour transformer la connaissance des moments de vie en avantage compétitif durable, les assureurs et courtiers performants s’appuient sur une stratégie en trois piliers.
Pilier 1 : La segmentation fine de l’audience
Arrêtez de cibler « les conducteurs de 25-55 ans ». Segmentez par moment de vie, par type de véhicule, par zone géographique et par niveau de couverture souhaité. Cette granularité permet d’adapter le message, l’offre et le canal de contact pour chaque segment, et d’optimiser le coût d’acquisition par lead qualifié.
Un courtier qui sait qu’un prospect vient de changer de véhicule peut ouvrir sa conversation avec : « Félicitations pour votre nouveau véhicule ! Voici comment optimiser votre couverture… » — plutôt qu’un pitch générique sur les prix.
Pilier 2 : La réactivité commerciale
La réactivité est le facteur de conversion numéro un en assurance auto. Les études sectorielles montrent qu’un appel dans les 5 minutes suivant la soumission d’un formulaire multiplie par 9 les chances de conversion par rapport à un appel effectué 30 minutes après. Investir dans une infrastructure de traitement des leads en temps réel — CRM, alertes automatiques, scripts d’appel adaptés par moment de vie — est indispensable.
Pilier 3 : Le nurturing des leads non-convertis immédiatement
Tous les leads ne convertissent pas au premier contact. Certains prospects sont en phase de comparaison et prendront leur décision dans les 2 à 4 semaines suivantes. Un système de relance structuré — email, SMS, rappel téléphonique — permet de maintenir le contact et de convertir ces prospects au moment où ils sont prêts à décider.
Pour les leads issus du moment de renouvellement annuel, une séquence de nurturing déclenchée 30 jours avant la date d’échéance peut générer un taux de conversion de 15 à 25%, contre 3 à 5% pour un contact non contextualisé.
Vous souhaitez accéder à des leads assurance auto qualifiés, segmentés par moment de vie et livrés en temps réel ? C’est exactement ce que nous proposons chez Ads Revolution.
FAQ : Leads assurance auto et moments de vie
Qu’est-ce qu’un lead assurance auto qualifié ?
Un lead assurance auto qualifié est un contact ayant exprimé un intérêt réel et récent pour souscrire ou changer d’assurance automobile. Il se distingue par la complétude de ses données (coordonnées valides, type de véhicule, situation actuelle), sa fraîcheur (généré dans les 24 à 48 heures), son consentement RGPD explicite et, idéalement, l’identification du moment de vie qui motive sa démarche. Un tel lead convertit significativement mieux qu’un contact générique et justifie un coût d’acquisition plus élevé.
Quels sont les moments de vie qui génèrent le plus de leads assurance auto ?
Les moments de vie qui génèrent le plus de leads assurance auto avec une haute intention d’achat sont : l’achat d’un premier véhicule (obligation légale de souscrire), le changement de véhicule, la résiliation suite à un sinistre ou un désaccord avec l’assureur, et le renouvellement annuel du contrat (facilité par la loi Hamon). Le déménagement, le mariage, le divorce et les changements de situation professionnelle sont également des déclencheurs significatifs, avec des niveaux d’intention légèrement moins immédiats mais des valeurs commerciales élevées.
Comment améliorer le taux de conversion de mes leads assurance auto ?
Pour améliorer le taux de conversion de vos leads assurance auto, trois leviers sont prioritaires : la réactivité (contactez le lead dans les 5 à 30 minutes suivant sa génération), la personnalisation (adaptez votre discours au moment de vie identifié) et la qualification en amont (utilisez des formulaires qui capturent le contexte de la demande). Complétez avec un système de nurturing pour les prospects non convertis immédiatement et formez vos équipes commerciales à des scripts adaptés par segment de moment de vie.
Quel est le prix moyen d’un lead assurance auto en France ?
Le prix d’un lead assurance auto en France varie selon sa qualité, son exclusivité et son niveau de qualification. Un lead standard non exclusif se négocie entre 5 et 15 euros. Un lead exclusif, qualifié avec données complètes et lié à un moment de vie précis, peut atteindre 25 à 50 euros. Cette différence de prix est largement compensée par le différentiel de taux de conversion : un lead premium peut convertir à 20-30% contre 3-8% pour un lead générique, ce qui rend le coût par contrat signé souvent inférieur avec des leads plus chers mais mieux qualifiés.
La loi Hamon a-t-elle vraiment changé le marché des leads assurance auto ?
Oui, la loi Hamon de 2015 a profondément transformé le marché. En permettant la résiliation à tout moment après la première année sans frais ni justification, elle a libéralisé la mobilité assurantielle et créé un flux permanent de prospects en recherche active d’une meilleure offre. Avant cette loi, le marché des leads assurance auto était concentré sur les primo-assurés et les renouvellements annuels. Depuis, le volume de leads potentiels a considérablement augmenté, et les assureurs doivent désormais soigner autant leur stratégie de rétention que leur stratégie d’acquisition.
Comment s’assurer de la conformité RGPD des leads assurance auto achetés ?
Pour garantir la conformité RGPD de vos leads assurance auto, exigez de votre fournisseur plusieurs éléments : la preuve du consentement explicite de chaque prospect (opt-in double de préférence), la mention précise des finalités pour lesquelles le consentement a été recueilli (contact commercial par téléphone, email), la traçabilité de la source de génération du lead, et la durée de conservation des données. Un fournisseur sérieux doit être en mesure de vous fournir une preuve de consentement horodatée pour chaque lead livré. C’est un critère de sélection non négociable pour éviter toute sanction de la CNIL.
Conclusion : faites de chaque moment de vie une opportunité commerciale
Les leads assurance auto les plus précieux ne se trouvent pas dans des bases de données froides ou des campagnes de masse. Ils se trouvent dans les instants charnières de la vie de vos futurs assurés : le jour où ils achètent leur première voiture, le lendemain d’un sinistre mal géré, le mois qui précède leur date d’échéance. Ces moments sont prévisibles, identifiables et ciblables avec les bons outils et la bonne stratégie.
La clé du succès en génération de leads assurance auto ne réside pas dans le volume brut de contacts générés, mais dans la pertinence du timing et la qualité de la qualification. Un lead capté au bon moment, avec les bonnes informations, traité avec réactivité et un discours personnalisé, peut transformer un coût d’acquisition en investissement rentable sur plusieurs années de fidélisation client.
Chez Ads Revolution, nous avons développé une expertise spécifique dans la génération de leads assurance auto segmentés par moment de vie, exclusifs et conformes RGPD. Nos leads sont livrés en temps réel directement dans votre CRM, avec toutes les données de qualification nécessaires pour que vos équipes commerciales puissent engager la conversation de manière pertinente dès le premier appel.
Prêt à transformer vos moments de vie en moteur de croissance pour votre portefeuille clients ?
Checklist conformité consentement leads : êtes-vous en règle depuis août 2026 ?
Checklist conformité consentement leads : auditez vos formulaires point par point avec les mentions, cases à cocher et preuves exigées depuis août 2026.
Leads mutuelle seniors : comprendre les attentes des plus de 60 ans
« `html Sommaire Introduction : un marché en pleine croissance Qui sont vraiment les seniors de plus de 60 ans ? Les attentes spécifiques des seniors
Erreurs Meta Ads 2026 : les 6 pièges qui plombent vos campagnes
Erreurs Meta Ads 2026 : découvrez les 6 pièges qui sabotent vos campagnes Facebook et Instagram, et le plan d’action concret pour relancer votre ROAS.